Trots att det kan handla om tusenlappar i besparingar varje år har bara var femte person omförhandlat sin bolåneränta under de senaste månaderna. Samtidigt uppger var tredje bolånetagare att de inte känner sig tillräckligt kunniga för att förhandla om räntan, enligt en undersökning från Finansinspektionen.
Skillnaderna mellan vad bankerna erbjuder är stora. I juni skiljde det 0,34 procentenheter mellan den billigaste och dyraste bolånebanken, enligt siffror från Konsumenternas.se. För ett lån på två miljoner kronor motsvarar det en kostnadsskillnad på 6 800 kronor per år.
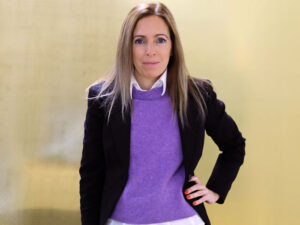
Moa Langemark, senior rådgivare på Finansinspektionen. Foto: Finansinspektionen.
– Många skulle nog vinna en del på att sätta sig ner, gå igenom och jämföra, säger Moa Langemark, senior rådgivare på Finansinspektionen.
Hon varnar också för vanliga fällor, till exempel att binda delar av lånet på olika löptider. Det kan göra det svårare både att förhandla om hela lånet och att byta bank. En annan vanlig miss är att utgå från bankens listränta vid förhandling, trots att den ofta ligger betydligt högre än genomsnittsräntan.
– Det finns inga dumma frågor. Du har all rätt att fråga din bank tills du förstår vilken ränta du faktiskt får, säger Langemark.
Finansinspektionen har på senare tid försökt sänka trösklarna för konsumenterna. Bland annat ställs krav på att bolånekunder ska kunna få ut sina amorteringsunderlag digitalt – något som i sig kan sätta press på banken att erbjuda bättre villkor.
– Det räcker ibland med att bara begära ut ett amorteringsunderlag för att banken ska ta kontakt och erbjuda en lägre ränta, säger Moa Langemark.